Monese müüdi 'tagasihoidliku' (modest ingl.k.) summa eest vs. jardine väärtus kunagi (the Timesi hinnang).
LHV UK ei vaadanud seda asja lähemalt?
"opex"
Monese müüdi 'tagasihoidliku' (modest ingl.k.) summa eest vs. jardine väärtus kunagi (the Timesi hinnang).
LHV UK ei vaadanud seda asja lähemalt?
Kas pole mitte nii, et müüdi ainult tükk varasemast Monesest, täpsemalt eraisikute pangandus? Ettevõtete pangandus ju spinniti XYB nime alla Monesest välja ...
Eraisikute osa jah, 2 mln oli neid 30 riigis vist. HSBC igatahes kandis oma 2 a. vana $35mln investeeringu maha sel aastal. XYB näib rohkem platvorm tech firma kui pank, tho.
LHV Groupi 2025. aasta finantskalendriga saab tutvuda täna avaldatud börsiteates: https://view.news.eu.nasdaq.com/view?id=b98878bbeb635a00a82fe1b6f87c9d204&lang=et&src=listed.
LHV Groupi Ühendkuningriigis tegutseva tütarettevõtte LHV Bank Limitedi tehnoloogiajuht ja juhtkonna liige Andres Kitter lahkub käesoleva aasta lõpus ametist.
Börsiteade: https://view.news.eu.nasdaq.com/view?id=bc45b9e9181b48f18db4efde0bd4f7788&lang=et&src=listed
Börsiteade: https://view.news.eu.nasdaq.com/view?id=bc45b9e9181b48f18db4efde0bd4f7788&lang=et&src=listed
LHV Group avaldas 2024. aasta III kvartali ja 9 kuu auditeerimata majandustulemused.
Börsiteade: https://view.news.eu.nasdaq.com/view?id=bfb9445de8172a293cea35905db3278f2&lang=et&src=listed
Aruanded on saadaval aadressil: https://investor.lhv.ee/aruanded
LHV Groupi III kvartali konsolideeritud puhaskasum oli 34,7 miljonit eurot (10% vähem kui II kv, 12% vähem kui 2023. aasta III kv). Grupi aktsionäridele kuuluva omakapitali tootlus oli III kvartalis 22,4%. AS LHV Pank teenis kvartaliga puhaskasumit 34,1 miljonit eurot, AS LHV Varahaldus 0,6 miljonit eurot ja AS LHV Kindlustus 0,5 miljonit eurot. LHV Bank Limitedi puhaskahjum oli III kvartalis 0,6 miljonit eurot.
LHV konsolideeritud tulud III kvartalis olid 84,9 miljonit eurot (4% rohkem kui 2023. a III kv). Tuludest 67,4 miljonit eurot neto intressitulud, 16,3 miljonit eurot neto teenustasutulud. Konsolideerimisgrupi tegevuskulud olid 37,2 miljonit eurot (14% rohkem kui aasta tagasi).
• Kvartaliga suurenes varade maht 491 miljoni euro ehk 7% võrra 7,82 miljardi euroni.
• Grupi konsolideeritud laenuportfell kasvas kvartaliga 236 miljoni euro võrra 4,13 miljardi euroni (+6% võrreldes eelmise kvartaliga).
• Hoiused kasvasid kvartaliga 502 miljoni euro võrra 6,29 miljardi euroni (+9%).
• LHV Panga klientide arv suurenes kvartaliga 11 200 võrra ning aastaga on lisandunud kokku 37 200 pangaklienti (+9%). Jaelaenud kokku kasvasid kvartaliga 112 miljoni euro võrra ning ettevõtete laenud 47 miljoni euro võrra. Hoiuste kasvust tulenes 174 miljonit eurot tavaklientidelt ja 52 miljonit eurot finantsvahendajatelt. Platvormihoiuseid lisandus 92 miljoni euro võrra.
• Maksetähtaja ületanud laenude osakaal on jätkuvalt madal, kuid pank on lisanud nii mudelipõhiseid kui ka üksikutele klientidele tehtud allahindlusi.
• Finantsvahendajatest klientidega seotud maksete arv oli III kvartalis 18,8 miljonit makset (+3% võrreldes 18,3 miljoni maksega II kvartalis).
• LHV Banki jaoks oli III kvartal rekordilise laenukasvuga, kui laenuportfell suurenes 76 miljoni euro võrra. Krediidikomitee poolt heaks kiidetud, kuid veel väljastamata laene on 150 miljoni euro ulatuses. LHV Banki kaasatud hoiused kasvasid kvartaliga 189 miljoni euro võrra. Septembris kajastusid tulemustes ühekordsed eelmistel kuudel tekkinud kulud, mis mõjutasid kvartalikasumit. Jätkus LHV Banki jaepanganduse pakkumise, mobiilipanga ja kodulehe arendamine.
• LHV poolt juhitud fondide maht oli septembri lõpus 1,52 miljardit eurot ehk 8 miljonit eurot vähem kui eelmisel kvartalil (-1%).
• Kõik LHV Varahalduse hallatavad pensionifondid olid III kvartalis positiivse tootlusega. II pensionisamba mahtu mõjutasid klientide liikumised septembri alguses ning II sambast väljumine, mis vähendas aktiivsete klientide arvu 2000 võrra. II sambasse suuremate sissemaksete tegemiseks on kvartali lõpuks avalduse esitanud ligikaudu 8000 inimest.
• LHV Kindlustus jätkas heade müügitulemuste ja kasumlikkusega. Teist kvartalit järjest väga hea kasv kodu- ja reisikindlustuses müügis. Suuremaid kahjujuhtumeid vähe. Klientide arv püsib kasvutrendis. Neto teenitud preemiad on finantsplaani edestamas, tegevuskulud plaanitust väiksemad.
• Oktoobri alguses avalikustatud finantsplaanile jäi LHV 9 kuu kokkuvõttes puhaskasumi osas 0,4 miljoni euro võrra alla.
Kvartali tulemuste tutvustamiseks korraldab LHV Group veebiseminaride keskkonna Zoom kaudu investorkohtumise. Virtuaalne investorkohtumine toimub enne turu avanemist 22. oktoobril kell 9.00. Esitlus tehakse eesti keeles. Palume registreeruda aadressil: https://lhvbank.zoom.us/webinar/register/WN_3bEDDGaqQL-Q3rXLMkk-eA.
Tänase investorkohtumise salvestus on järelvaadatav LHV Youtube'i kanalil: https://youtu.be/JCNtp004Z48.
Suur tänu kõigile osalejatele.
Suur tänu kõigile osalejatele.
Märkasin faktiraamatutest laenukvaliteedi lehti (gLK) vaadates, et faas 2 ehk oluliselt suurenenud krediidiriskiga laenude osakaal on kolmandas kvartalis võrreldes teisega hüppeliselt kasvanud (lisatud pildil tähistatud oranžiga). Näiteks tarbimislaenude portfellis on see enam kui kahekordistunud ja erakliendilaenudes ka ligi kahekordse hüppe üles teinud. Kui see pole trükiviga, siis mis siin on juhtunud? (Kuna mõjutab suht kõiki portfelle, siis ei saa olla ainult üksikud kliendid. Kui mudelimuudatus, siis paistab väga järsk – tahaks aru saada, mis muutus? Kas IFRS 9 stsenaariumid viimase kvartaliga nii palju negatiivsemaks läinud?)
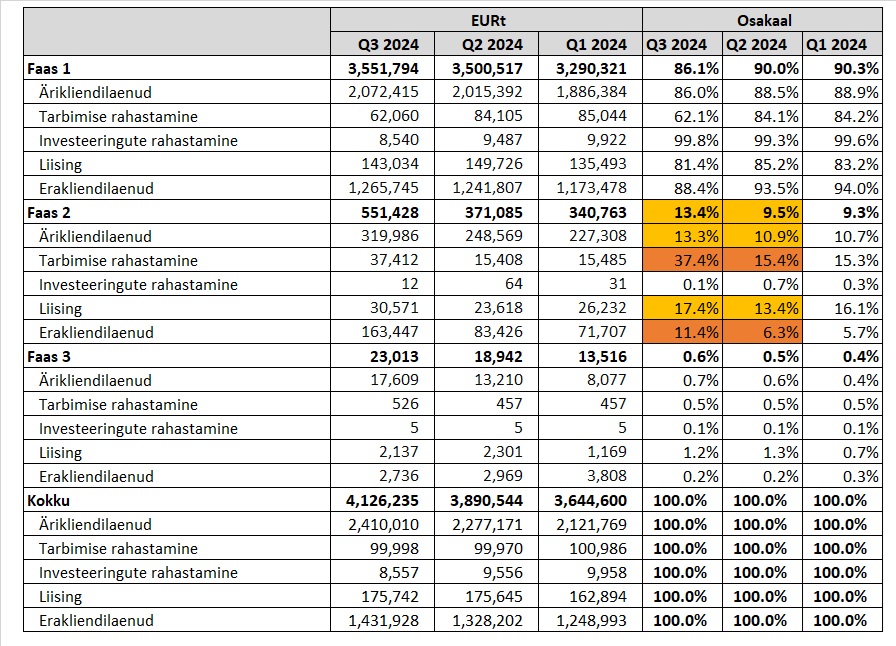
Arvan, et see puhtalt ECB kontrolli tulemus, seni kajastati laene mitte nii konservatiivselt. Vastavalt ettekirjutustele on nüüd Q3-st alates näha uut reaalsust.
Mõnes sektoris on faas2 enam kui kahekordistunud, küllap siis on tegu ikka "krediidiriski tõusuga võrreldes laenu väljastamisest", mitte 30+ päeva maksehäiretest. Reaalsetest allahindlustest tuleb lõviosa jätkuvalt üldse mitte nii suure portfelliga tööstussektorist (III kvartalis 4,8 mln).
"krohts"
Märkasin faktiraamatutest laenukvaliteedi lehti (gLK) vaadates, et faas 2 ehk oluliselt suurenenud krediidiriskiga laenude osakaal on kolmandas kvartalis võrreldes teisega hüppeliselt kasvanud (lisatud pildil tähistatud oranžiga). Näiteks tarbimislaenude portfellis on see enam kui kahekordistunud ja erakliendilaenudes ka ligi kahekordse hüppe üles teinud. Kui see pole trükiviga, siis mis siin on juhtunud? (Kuna mõjutab suht kõiki portfelle, siis ei saa olla ainult üksikud kliendid. Kui mudelimuudatus, siis paistab väga järsk – tahaks aru saada, mis muutus? Kas IFRS 9 stsenaariumid viimase kvartaliga nii palju negatiivsemaks läinud?)
Tere, @krohts
Tingituna majanduse jätkuvast ebakindlusest ja soovist olla ettevaatavalt konservatiivne, on LHV viimase aasta jooksul oodatava laenukahju määra portfellis järk-järgult tõstnud. Seda hoolimata asjaolust, et realiseerunud krediidikahjud on olnud väikesed.
Ettevaatava laenukahjude määra ja Faas 2 suurenemine on olnud eelkõige seotud suurettevõtete krediidireitingute langetustega (Ärilaenuklientide real).
Viimases kvartalis lisandus halvenenud makrokeskkonna väljavaatele ka tehniline mõju eraisikute portfellis, mis seotud nende krediidiriski hindamise mudelite uuendamisega (tabelis ridadel Tarbimise rahastamine ja Erakliendilaenud). Vastavalt IFRS9 nõuetele kajastatakse olulised suurenemised individuaalsete lepingute riskihinnangutes Faas 2 raames. Meie laenuportfelli kvaliteet on püsinud vaatamata turbulentsele ärikeskkonnale väga heal tasemel ja ka edasine fookus on suunatud nii laenuportfelli kasvatamisele kui ka selle kvaliteedi hoidmisele.
Võib-olla veidi veider küsimus, aga vaidluse lahendamiseks - kas oleks võimalik LHV kasumit välja arvutada kui nt homne päev kukuks kõikidel väljaantud laenudel EURIBOR nulli?
"Codecci"
Võib-olla veidi veider küsimus, aga vaidluse lahendamiseks - kas oleks võimalik LHV kasumit välja arvutada kui nt homne päev kukuks kõikidel väljaantud laenudel EURIBOR nulli?
Selleks tuleks kõigepealt prognoosida, kui palju oleks siis rohkem laenuvõtjaid ja kui palju suureneks laenuportfell. Üleöö tekkival 0-EURIBOR oleks ju väga suur mõju nii majandusele tervikuna kui ka konkreetselt laenuhuvile.
https://www.aripaev.ee/saated/2024/10/23/lhv-juht-paari-aasta-parast-oleme-euroopa-uks-koige-kiiremini-kasvavaid-majandusi
See on huvitav, kuidas LHV juhi väljaütlemised ei lähe kokku numbritega. Eks enne sai ilmselt paar rõõmuseent sisse söödud.
Siin 1.5 aastaga jääb iga palka teeniv inimene sisuliselt 10% vaesemaks. Iga poolaasta jääb keskmine inimene rohkem kui 2% vaesemaks. 2026.01.01 on kõik maksud täie rauaga peal ja istume siin majandussurtises veel ilmselt 2026 aastalgi.
Tulumaks 24 + käibemaks 24 + inflatsioon + muud maksud.
Mul on sügavalt kahju vaestest (kel raha üle ei jää palgapäeval) - valib reform, E200 ja sotsid! Alles muutus kõik poes 2% kallimaks. 2 kuu pärast saad 2% palka vähem ja siis 8 kuu pärast on 2% kõik poes kallim. Ja siis 14 kuu pärast jälle 2% palgalangetus. Peab ikka masohist olema.
Fish aitäh arvutuskäikude eest ja nõustun loogikaga, aga palun see teema viia sinna praeguse valitsuse tampimise alla.
"ott129"
Fish aitäh arvutuskäikude eest ja nõustun loogikaga, aga palun see teema viia sinna praeguse valitsuse tampimise alla.
Tingituna majanduse jätkuvast ebakindlusest ja soovist olla ettevaatavalt konservatiivne, on LHV viimase aasta jooksul oodatava laenukahju määra portfellis järk-järgult tõstnud. Seda hoolimata asjaolust, et realiseerunud krediidikahjud on olnud väikesed.
Vägagi läheb teemasse. Siin inimesed ei saa aru, miks pangad tõstavad laenukahju määrasid...
Enamus panga kliendid vaesuvad 10% jagu järgmise 1.5 aasta jooksul... sh laenu tagasimaksmise võimekus...
"Codecci"
Võib-olla veidi veider küsimus, aga vaidluse lahendamiseks - kas oleks võimalik LHV kasumit välja arvutada kui nt homne päev kukuks kõikidel väljaantud laenudel EURIBOR nulli?
Jah, tehniliselt saab selle välja arvutada. Üks regulaatori poolt mitukümmend aastat tagasi välja mõeldud, kuid endiselt kasutusel olev stress-test on midagi analoogilist, kus on kasutusel intresside paralleelne nihe allapoole üle kõikide kõverate. Selle tulemuse pealt euribori 0 keeramise efekt võiks olla ~50 miljonit väiksem kasum nagu praegune kõrgemate intresside keskkond on toonud tavapärasest parema tootluse. Samas ei oska ma selle teadmisega midagi peale hakata, sest tõenäosus kõikide kurvide paralleelse nihkeks on 0 ja selline muutus paneb liikuma ka kõik muud read bilansis ning sellised vana kooli stress-testid seda osa ei arvesta.
Paar muutujat - laenunõudlus tõuseb märkimisväärselt; laenuportfelli kvaliteet läheb paremaks ja allahindlused vähenevad; tähtajaliste hoiuste osakaal väheneb, üldine tarbimise/säästmise tasakaalupunkt muutub, likviidsussuhtarvud liiguvad sõltuvalt klientide suurusest ja seotusest. Finantseeringu kaasamise võimalused muutuvad. Ning kõige lõpuks muutub pankadevaheline konkurents. See kõik muutub olenemata milliseid otsuseid riik seadusandluses on teinud/tegemas. Tegelik tulem on kindlasti väga teistsugune eelmainitud arvust. Euribori muutuse mõju ühe võimaliku stsenaariumi näol toome kindlasti eraldi välja pika finantsplaani avalikustamisel veebruaris.
Fish, miks sa arvad, et numbrid ei toeta? Seda me näeme alles kolme aasta pärast.
Lühiajaliselt olen oodanud koondamiste ja pankrottide kasvu. See trend ei ole täielikult pööranud, aga on piisavalt mõistlikus seisus, et võiks vaadata juba üle homse.
Paari-kolme aasta pärast võiksid olla kokku saanud järgmised tegurid:
• Tööjõuturg on püsinud tugev;
• Maksutõusud seljataga;
• Ekspordipartnerid on taastunud;
• Intressimäärad on langenud;
• Kohalikud energiahinnad on stabiilsemad;
• Sise- ja välisinvesteeringud on suurenenud;
• Ostujõud on paranenud;
• Madalam baasefekt.
Mõned nendest trendidest on alanud, teised mitte. Kõige raskem ette näha on põhjas.
Majandus on sotsiaalteadus. Käitumuslik tegur on suure mõjuga, aga raskesti prognoositav. Sellepärast ongi vähe jõukaid majandusanalüütikuid. Käitumuslikku poolt saab suunata mõtlemismallide ja eneseusuga.
Ehhki enamus viimaste aastate valitsuse majanduspoliitilised otsused on olnud pehmelt öeldes kurioosumid, on ajalugu mittemuudetav sündmus. Minu jaoks on see ühiskondlik kaotus, kui muidu tegusad ja targad inimesed jäävad sellesse liiga kauaks kinni. LHVs on kommunikatsiooni- ja kriisikommunikatsiooni teadmine ilmselt keskmisest kõrgem ja kritiseerimise kaudu punktivõitude saavutamine üldteada asjaolu, aga see... lihtsalt ei vii edasi.
Panustaksin, et eesootav maksutõusude järgne keskkond on varasemast stabiilsem ja ettevõtjaid soosivam. Eks näis.
Maksutõusud jäävad kurnama Eesti niigi olematut konkurentsivõimet. Seega on maksutõusude järgne aeg tõesti arvatavasti stabiilne mandumine koos uute järgnevate maksude ja maksutõusudega.
"Madis Toomsalu"
....
Kõige raskem ette näha on põhjas.
...
Majandus on sotsiaalteadus. Käitumuslik tegur on suure mõjuga, aga raskesti prognoositav.
...
Käitumuslikku poolt saab suunata mõtlemismallide ja eneseusuga.
...
ja kritiseerimise kaudu punktivõitude saavutamine üldteada asjaolu, aga see... lihtsalt ei vii edasi.
sorry, proovisin end sundida aga siiski ei suutnud ennast nende tsiteeringute väljatoomisest ja rõhutamisest tagasihoida.