Variandid vbla ka Wendys (WEN), mis on praegu 13 aasta madalaimas kohas, PE 9,3 ja EPS protsentides kuskil 10 ning Arcos Dorados (ARCO), kes on mäkdonni L-Am diiler ja kel on parem PE ja EPS.
2 Likes
MCD
Gold standard, õlitatud masinavärk, parim GM.
4 Likes
MCD saab praegu alega lausa. Veidi oli hiljuti küll näha poriga loopimist personaliseeritud dünaamilise hinnastamise teemal, kuid küllap sellest õpitakse ja minnakse edasi.
1 Like
MCD kasuks räägib ka see kuidas aktsiahind 2008. a. kriisis suhteliselt vähe räsida sai ning kiirelt taastus, olgugi et ajalugu ei saa alati otseselt tänapäeva üle võtta.
2 Likes
Kes vahepeal oma IREN-i maha müüsid, siis täna saab seda jälle 36-ga, tundub et tegi just põhja ära.
4 Likes
pärast showcase on hoopis huvitav närvilisus RZLV ümber tekkinud.
samas share buyback loa nad said. tea, mil see rakendub?
RZLV osas tundub, et narratiivi liigutavad kaks asja:
- kasvule orienteeritus hakkab asenduma kasumlikkusega, kuid turg ootab ikka veel meeletut kasvu.
- tagasioste ei hakata veel tegema, sest “tegu on tööriistaga”. Olgem ausad - ega neil ka praegu raha selleks pole. Võib-olla huvitavam oli see, et tegelikult tahetakse jaeinvestoritest lahti saada ja rohkem institutsioone pardale saada. Diluuti ei tehta, kuid ilmselt üritatakse sõnumitega peletada ja lühiajaliselt on hinnasurve peal.
Olen jätkuvalt sees ja need arengud on risti vastupidised sellele, mida ootasin. Hakka või tõesti arvama, et Dan Wagner (CEO) on üks petis. Aga see võib olla vabalt juhtum, kus hind surutakse 1 dollari peale ja siis hakkab tõus, sest ebameeldiv kontingent on välja lükatud.
Samas liigub ka jutt, et Hong Kongis oli keegi sunnitud 23 miljoni dollari eest müüma võlgade katteks RZLV aktsiat ja langus võiks peagi läbi olla.
2 Likes
Väga pettumustvalmistav action RZLV-iga. Konkreetset uudist pole, aga jälle ninapidi mudas kuigi üldine uudisfoon on olnud viimasel ajal toetav. Püssi põõsasse visata ei taha, aga juurde ostma ka ei meelita.
YT-s on video, kus üks tüüp võttis kätte ja lasi Claudel kogu Adobe funktsionaalsuse 1 kuuga ära progeda ja nüüd on see vabavarana saadaval. Stokk pole veel eriti reageerinud sellele uudisele.
Kogu reaktiivne kraam saab pihta. Brent, inflatsioon, võlakirjad üles Ma veidi karumaks muutumas…
2 Likes
Pltr - hoog sees
2 Likes
Nektar Therapeutics - NKTR
Ma arvan sellest biotehhist suht kehvasti. Aga ei välista, et seal on võimalik teha raha, kui hoolikalt valida, kus sisse ja välja ning vältida FDA tähtaegade või uuringutulemuste teatamiseni hoidmist.
praegu ise veel passin. Seal on toetustase vist kuskil 36 dollari juures ja tahan näha, kas see peab või vajub lähinädalatel läbi. Kui jääb pidama, siis millalgi ntks novembris ostaks toetustaseme juurest, sest vbla tuleb run-up järgmistesse katsetulemustesse, mis võiks olla uue aasta algupoolel. Kui ei jää pidama, noh siis ilmselt vaatan aeg-ajalt ja ootan kohta, kus pidamine on ja ostan sealt.
Investeerimiseks seda stokki ei soovita. Nektaril on loll komme tähtsates kohtades põruda ja pikas perspektiivis on investorid hävinud. Ma ausalt öelda ei saa hästi aru, millel nende praegune valuatsioon üldse püsib, mu arust peaks nad istuma kuskil sellel tasemel mis neil raha on. Vist umbes 200 milkut oli viimati. Aga usku on muidugi kõvasti, eks see hoiab.
3 Likes
Kui juba MCD-tüüpi aktsiate teemaks läks, siis mida arvate dividendikuningast PepsiCo’st (PEP)? Suhtarvude poolest on see juba üsna atraktiivseks läinud — ei mäletagi, millal seda viimati nii madala P/E ja kõrge dividenditootlusega osta sai.
Tõsi, ka PEP-i kasv on aeglustunud, kuid ka MCD on omad kasvumured. MCD kasumikasv on praegu küll natuke tugevam, ent PEP-i madalam P/E ja hetke kõrgem dividenditootlus panevad mõtlema parema pikaajalise taastumise peale + dividendid - või mul jääb midagi kahe silma vahele hetkel?
3 Likes
Vaatasin PEP üle hulga aja uuesti otsa: tänane P/E 15.5 isegi veidi soodsam võrreldes MCD P/E 19.4 (mõlema ettevõtte puhul analüütikute EPS-kasvuootus lähiaastateks ca. 4.5% YoY mis teeks neutraalseks P/E-ks ca. 26). Võiks ostukoht olla küll juhul kui on olemas veendumus, et kasv päris seisma ei jää.
2 Likes
Highpeak Energy Inc (HPK), panin pilgu peale.
aktsiahinna liikumine võiks peegeldada ehk reaalset kasumile suunatud tegevust.
aga kui suur on poliitiline risk?
2 Likes
Müüsin $15,93 pealt VFC maha. Suhtumine aktisa väljavaadetsse vahepeal muutunud pole ja võib siit mu arvates veel edasi tõusta, aga tahan lihtsalt soodsat hetke kasutades muudeks ideedeks raha vabastada.
3 Likes
Proovisin otsida, aga siin teemas Cerebras Systems Inc. (CBRS) polegi eriti juttu olnud. Mul on see radaril olnud, kuna ise hindan, et GPU-de aeg hakkab üks hetk otsa saama ning ASIC-ud, kui voolutarbe osas tunduvalt ökonoomsemad per token, võtavad turu üle. Endiselt näen, et energiatarbimine saabki üks hetk kõige tõsisemask pudelikaelaks kogu selle buumi juures. Elektrijaamu kiiresti ei püstita kasvõi NIMB-i põhjustel, järgmiseks teeks jääbki voolutarbimise vähendamine kas mudelite täiustamise või kiipide efektiivsemaks muutumise läbi.
Kuidagi sarnane seis, nagu crypto kaevandamistega mõnes mõttes. AI osas on see probleem muidugi, et mudelid on pidevas arengus ja ühele mudelile keskendunud lahendust ei tasu teha. Suuremad tegelased arendavad juba iseenda kiipe, CBRS on pigem üks vähestest, kes ka müügiks miskit pakuvad lisaks pilvejõudluse müümisele.
Minu maitse jaoks on hind veel kallis, aga kauplemisideena võiks isegi siin üks hetk jumet olla?
3 Likes
Around 19.4M shares are expected to become eligible for sale on Oct. 14.
Ma siiski ei usu, et aktsia on lock-up i valguses alla müüdud, pigem ikka see:
Reports suggest OpenAI’s newest GPT-6.1 Sol ultrafast inference model may be using Nvidia GPUs rather than Cerebras hardware.
Ma isiklikult kahlen selles crypto võrdluses. Ei mäleta, et iga suurem crypto kaevandaja oleks oma ASIC kiipe teinud, nagu meil täna Trainium, Maia, Tensor. Google müüb oma kiipe ka välja.
Isiklikult ootan ära, kas ja kui palju insiderid müüma hakkavad, see annaks vast mingi pildi, kuidas nad ise sisemiselt oma positsiooni turul näevad.
2 Likes
Tänud, kes aitasid kaasa mõelda! Eile sai MCD dividendi tõukarja lisatud.
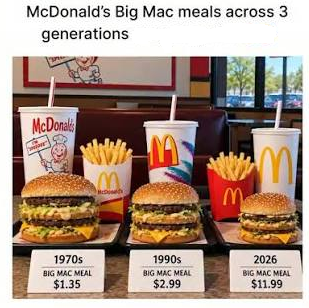
Ma ise oleks oleks ehk putsikarva jagu YUM poole kaldunud sest payout ratio (40% vs 60%) 5-Year avg. CAGR (8,6% vs 7,2%) ning kolme viimase dividenditõste kasv (9,5%, 5,9%, 5,6% vs 8,8%, 5,7%, 4,0%) rääksid selle kasuks ning tagatipuks eelistan ise pigem mahlast KFC kanakossi mäki shrinkflationi käes igikahanevale burksilätakale, aga et foorumi kollektiivse aju eelistus (sh. mittetühikargajate oma) kaldus nii üksmeelselt MCD poole siis kallutas see lõpuks vaekausi siiski MCD poole. Pmst lõpmatu hoiuperspektiiviga aktsia korral on stabiilsus tõesti kaalukam argument kui mõned soodsad hetkenumbrid. WEN-idee panin ka kõrva taha.
Omaniku mätta otsast vaadates ei teegi see pilt niiväga meelehärmi: 
2 Likes
Ühiskonnale tervikvaates shrinkflation midagi head ei tähenda, paraku. Omanikustaatus isoleerib küll otsest finantsilist mõju, kuid alttõmbamiskultuur levib päeva lõpuks kõikjale ja kõigini. Väike teemaväline jänesehaak.