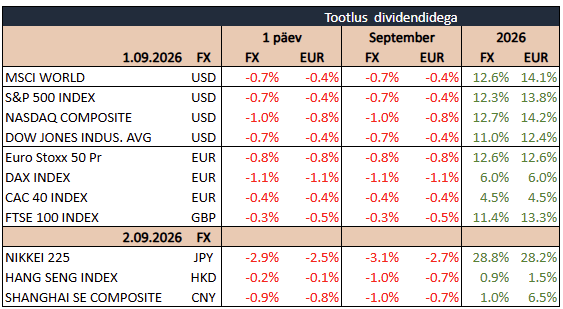
USA aktsiaturud alustasid septembrit langusega, kui Lähis-Ida pingete süvenemine, Brenti toornafta kallinemine ja võlakirjatootluste tõus suurendasid muret inflatsiooni ning majanduskasvu pärast. S&P 500 langes 0,7%, Nasdaq 100 1,3% ja Dow Jones kaotas 0,8%. Tehnoloogia-, tööstus- ja materjalisektor olid nõrgemate seas, samal ajal kui energia ja kaitsvamad sektorid pidasid paremini vastu.
Brenti toornafta hind kerkis ligi 95 dollarini barreli eest pärast uusi USA rünnakuid Iraani sihtmärkidele ja teateid tankerite tabamisest Hormuzi väinas. Võimalikud pikemaajalised tarnehäired tõid inflatsiooniootused taas esile ning suurendasid kartust, et keskpangad peavad intressimäärasid veelgi tõstma. USA 10-aastase riigivõlakirja tootlus kerkis 4,79%ni ja 30-aastase tootlus 5,3% lähedale. Tulususi tõstavad lisaks energiahindadele valitsuse suur laenuvajadus ja AI-taristu rahastamiseks kavandatud ettevõtete võlakirjaemissioonid.
Tehnoloogiasektor vedas aktsiaturu langust, kus Micron kaotas 2,6%, AMD 2,4%, Oracle ja Palo Alto Networks mõlemad 5,2% ning Dell 6,8%. Nvidia langes 1,5% hoolimata Lambda ja Anthropicu 35 miljardi dollari suurusest arvutusvõimsuse lepingust. Tehing kinnitas tugevat AI-taristu nõudlust, kuid tõi taas esile sektori kasvava võlakoormuse ja keerukad rahastamissidemed. Kõrgemad laenukulud survestasid ka varahaldureid, Blackstone langes 4,6% ja KKR 3,1%.
Makronäitajad näitasid, et USA töötlev tööstus püsib kasvus, kuid tempo aeglustub. ISM-i töötleva tööstuse indeks langes augustis 54,6 punktini, jäädes alla 55,2 punkti suurusele ootusele, kuid püsides kaheksandat kuud järjest üle 50 punkti. Uute tellimuste ja tööhõive kasv aeglustus, samas kui tootmine püsis tugev. Hinnakomponent jäi kõrgele 71,1 punkti juurde ning tarneajad pikenesid, mis viitab jätkuvale kulusurvele ja tarneahela probleemidele.
Tööturult tuli samuti mõõdukalt pehmem signaal. Vabade töökohtade arv kasvas juulis 7,271 miljonini, kuid jäi napilt alla 7,30 miljoni suurusele ootusele. Töölevõtmiste, vabatahtlike lahkumiste ja koondamiste arv muutus marginaalselt, viidates endiselt stabiilsele, kuid mitte tööturu aktiviseerumisele.
Täna langetab intressimäära otsuse Kanada keskpank. Ühendriikides on tähelepanu all ADP augusti tööturu raport, mis võib anda vihjeid reedel selguva USA tööturu raporti kohta.
15.15 USA ADP tööturu küsitlus (august)
16.45 Kanada keskpanga intressimäära otsus
17.00 USA tehaste tellimused (juuli)
21.00 FEDi Beige Book