Aasta tulemus oli eelmise aastaga võrreldes jah ok, aga arvestades 2017 esimest üheksat kuud oleks oodanud veelgi paremat tulemust. Ehk Q4 oli nõrk.
2017 puhakasum (EURm):
Q1: 1.0
Q2: 2.8
Q3: 2.5
Q4: 0.2
Käisin nädalavahetusel uudistamas, kus Tallinnas müüakse neid tooteid ja ostsin igast asjast prooviks midagi. Kõige suurem valik oli Maximas, siis Rimis ja midagi oli ka Selveris, mujale poodidesse ei jõudnud. Peab tunnistama, et eriti head olid kohukesed ( Maximas ) ja ka muu staff valmistas positiivse maitseelamuse.
Oman ja ostan juurde
Oman ja ostan juurde
Joonas,
Kui ma kunagi VLP-d süvitsi vaatasin, siis oli samuti kvartaalne tulemus ennustamatu ja isegi ilma sesoonsuseta suuresti kõikuv. Kasumlikkust tasub siluda või muud moodi kvartalist pikema perioodi pealt hinnata.
Disclaimer: Ei oma.
Kui ma kunagi VLP-d süvitsi vaatasin, siis oli samuti kvartaalne tulemus ennustamatu ja isegi ilma sesoonsuseta suuresti kõikuv. Kasumlikkust tasub siluda või muud moodi kvartalist pikema perioodi pealt hinnata.
Disclaimer: Ei oma.
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=828011&messageId=1041089
No kuidas kommenteerite
No kuidas kommenteerite
poolteist
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=828011&messageId=1041089
No kuidas kommenteerite
Kui kommenteerida, siis sa ei oska linki panna.
poolteist
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=828011&messageId=1041089
No kuidas kommenteerite
Mis seal ikka, usun et märts tuleb parem juba. Seisak ilmselt avaldas suurt mõju. Varsti teatavad dividendid ka, mis peaks toetama hinda ( min. 25% 2017 aasta kasumist 0.135 € ). Konkurentidest selgelt odavam aktsia
Nii 0.14 €, siis dividende 2017 aasta eest tulemas. 10.04 saab siis näha kuidas märtsi tulemused ja kas tehase hooldustööd mõjutasid jaan-veeb 2018 käivet ja matk üles jätkub. Igatahes on nad saanud 1 uue kliendi Eestist juustule, kohukestele ja jogurtijookidele :). Oman
EV ca 72M ja market cap 43M, P/B 1,26 ja P/E 5 div tootlus ka ca 4%.
Kuigi turuhind viimase aasta jooksul ca 50% tõusnud, on väärtust veel küll varuks ja hind soodne, arvestades toodete kvaliteeti ja müüki suurtes kettides, samas ruumi laieneda on. Mulle hakkas ka see firma meeldima:)
Kuigi turuhind viimase aasta jooksul ca 50% tõusnud, on väärtust veel küll varuks ja hind soodne, arvestades toodete kvaliteeti ja müüki suurtes kettides, samas ruumi laieneda on. Mulle hakkas ka see firma meeldima:)
Minuarust olete ca aasta hiljaks jäänud, vaadake sisendite ja väljundite hindu. Mõlemad on konkreetselt vastupidises suunas liikunud, et kasumlikumalt toimetada.
kas sa soovid öelda, et "toorpiima" hind üles....ja toote hinnas on suur konkurents? :D
Ma soovitaks lugeda suurimate tootjate viimaseid aruandeid, eriti vaadata nende langenud marginaale.
Teiseks soovitaks vaadata sisendite hindu, eriti toorpiima hinna käekäiku 2017 ja 2. poolaastal.
Ja kolmandaks, vaataks dairy commoditite hindu ja VLPi puhul soovituslikult (28 MEURine projekt) vadakupulbri hinda:
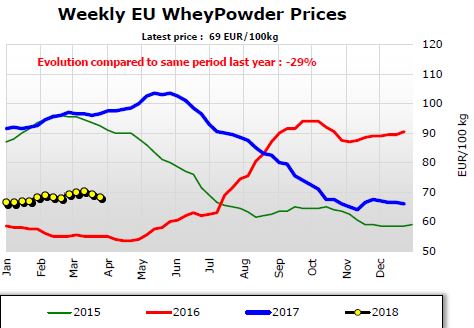
VLP 2018 osas ma arvaks, et hea kui 2017 kasumeid suudedakse hoida.
Teiseks soovitaks vaadata sisendite hindu, eriti toorpiima hinna käekäiku 2017 ja 2. poolaastal.
Ja kolmandaks, vaataks dairy commoditite hindu ja VLPi puhul soovituslikult (28 MEURine projekt) vadakupulbri hinda:
VLP 2018 osas ma arvaks, et hea kui 2017 kasumeid suudedakse hoida.
VLP 2018 osas ma arvaks, et hea kui 2017 kasumeid suudedakse hoida.
Kõike võib juhtuda, aga kui selle aasta kasum peaks olema sama mis 2017, siis mina oleksin küll väga rahul.
Kõike võib juhtuda, aga kui selle aasta kasum peaks olema sama mis 2017, siis mina oleksin küll väga rahul.
Nii palju kui mina olen ajaloost õppinud, siis tsükliliste ettevõtete tipust ostmine pole kunagi õnne toonud. Ehk hetkel tundub olemas käsil järjekordne tsükli pöördumine ning sellisel juhul jõuavad kasumid veel korralikult alla minna ning aktsiahind koos nendega. Ise müüsin mõnda aega tagasi (liiga vara, ofc).
Vaadake näiteks teiste Leedu konkurentide aruandeid. Ei ole väga usutav, et VLP suudab üksinda ja liiga pikalt neist eristuda. Eks üldiselt tundub jah VLP nende konkurentidega võrreldes kõige asjalikum ettevõtmine, aga n-ö terve turu tõus/mõõn on ikkagi suurim mõjutaja.
Vaadake näiteks teiste Leedu konkurentide aruandeid. Ei ole väga usutav, et VLP suudab üksinda ja liiga pikalt neist eristuda. Eks üldiselt tundub jah VLP nende konkurentidega võrreldes kõige asjalikum ettevõtmine, aga n-ö terve turu tõus/mõõn on ikkagi suurim mõjutaja.
hillzo
Nii palju kui mina olen ajaloost õppinud, siis tsükliliste ettevõtete tipust ostmine pole kunagi õnne toonud. Ehk hetkel tundub olemas käsil järjekordne tsükli pöördumine ning sellisel juhul jõuavad kasumid veel korralikult alla minna ning aktsiahind koos nendega. Ise müüsin mõnda aega tagasi (liiga vara, ofc).
Vaadake näiteks teiste Leedu konkurentide aruandeid. Ei ole väga usutav, et VLP suudab üksinda ja liiga pikalt neist eristuda. Eks üldiselt tundub jah VLP nende konkurentidega võrreldes kõige asjalikum ettevõtmine, aga n-ö terve turu tõus/mõõn on ikkagi suurim mõjutaja.
Mismoodi sa antud toiduainetetööstust(esmatarbekaubandus) tsüklilisena näed?
Kas hetkel pigem ostukoht ei ole, sest rahvas emotsiooni pealt myyb (arvestades tulemusi, siis faktid toetavad emotsiooni), kuid kas jaetakse arvestamata, et nyyd on laiendamine loppenud (investeeringud) ja kahe silma vahele jaab ka see, et tootmine oli monda aega taiesti maas.
Ise kahtleval seisukohal, kuid 3,36 (tanane sulgumishind) ei ole halvim sisenemiskoht IMHO.
Samas romanr'il vaga hea kommentaar vastukaaluks
Ise kahtleval seisukohal, kuid 3,36 (tanane sulgumishind) ei ole halvim sisenemiskoht IMHO.
Samas romanr'il vaga hea kommentaar vastukaaluks
msr, ma ei tea, kuidas sulle seda seletada. vt romanr lisatud graafikut näiteks ning proovi edasi mõelda, kas tegu on rohkem commodity-turust sõltuva sektori või esmatarbekaubasektoriga.
tulemused.. mitte midagi rõõmustavat
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=850802&messageId=1070241
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=850802&messageId=1070241
VPL uus omanik : Swisspartners Versicherung AG Zweigniederlassung Österreich
allikas: ettevõtte kvartalitulemuste presentatsioonist:
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=853767&messageId=1074067
väga vaikselt on toimetatud
allikas: ettevõtte kvartalitulemuste presentatsioonist:
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=853767&messageId=1074067
väga vaikselt on toimetatud
Põhiomaniku non-cash liigutus. Selle kohta oli mai alguses börsikas:
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=838529&messageId=1054382
https://cns.omxgroup.com/cdsPublic/viewDisclosure.action?disclosureId=838529&messageId=1054382
No ehk uued omanikud lükkavad asja vähe paremini käima..