Kõige investorisõbralikum otsus, mida Silen saaks teha, oleks viia kauplemine First Northile ja unustada see Funderbeam.
"angelp"
Kõige investorisõbralikum otsus, mida Silen saaks teha, oleks viia kauplemine First Northile ja unustada see Funderbeam.
Seda nad ka plaanivad.
"jahe""angelp"
Kõige investorisõbralikum otsus, mida Silen saaks teha, oleks viia kauplemine First Northile ja unustada see Funderbeam.
Seda nad ka plaanivad.
Kaugel see plaan on?
"In October, we proudly served a remarkable array of international brands such as Amazon, Airbus, Boeing, Bosch, Wise, Huawei, DHL, Total, Procter & Gamble, and Siemens."
Tundub see aasta tuleb käibeks €15-16m vahele, pisut vähem kui eelmisel aastal, aga kui eelmise aasta €4m+ ühekordset suurtellimust mitte arvestada ühele tehnoloogiahiiule, siis ikkagi mõnekümneprotsendiline kasv. Viimased aastad on joonealune roheline olnud, eks näis kas ka see aasta õnnestub. Kahjuks jooksvalt kvartaalselt kasumlikkust ei avalda.
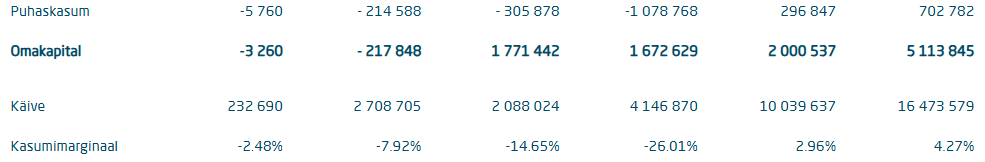
Selgelt Eesti puidutööstuse lipulaev täna, kes ka raskel ajal kenasti ka maailmanimedest suurklientidele ja järjest paremini üle maailma müüa suudab, puidusektori parimaid palku maksta suudab. Selliseid ettevõtteid võiks selgelt oluliselt rohkem Eestis olla ka traditsioonilistes tööstusharudes, kes tootearendusse investeerides jõuaks tootega sektori üheks tugevaimaks tegijaks nagu nende klientide nimekiri ka näitab.
Börsiletulekut arutasin mingi hetk Endrusega. Selgeks probleemiks on Funderis listitud olemine, ühe kaupa investoritel sealt cap table'isse liikuda oleks liiga kulukas (ligi €700 praeguse hinnakirja järgi Funderis). Andsin talle idee, et turg ja keegi arbitraazhihuviline tegelane teeks selle ise ära kui dual listitud oleks, suuremate kogustega poleks see mingi küss. Nägi jumet küll mõttel. Praegu siin tsükli põhjas liigutamas ei olnud, fookus äri arendamisel, aga ilmselgelt on see mõte neil korduvalt laual käinud. Ise saavad ka aru, et Funderi hinnatase ei peegelda ettevõtte väärtust ja eks näis, võib-olla mõne aasta perspektiivis teevad ära.
Ei oma, ei ole seotud, investeerimine on riskantne, ei ole tegu investeerimissoovitusega.
Tundub see aasta tuleb käibeks €15-16m vahele, pisut vähem kui eelmisel aastal, aga kui eelmise aasta €4m+ ühekordset suurtellimust mitte arvestada ühele tehnoloogiahiiule, siis ikkagi mõnekümneprotsendiline kasv. Viimased aastad on joonealune roheline olnud, eks näis kas ka see aasta õnnestub. Kahjuks jooksvalt kvartaalselt kasumlikkust ei avalda.
Selgelt Eesti puidutööstuse lipulaev täna, kes ka raskel ajal kenasti ka maailmanimedest suurklientidele ja järjest paremini üle maailma müüa suudab, puidusektori parimaid palku maksta suudab. Selliseid ettevõtteid võiks selgelt oluliselt rohkem Eestis olla ka traditsioonilistes tööstusharudes, kes tootearendusse investeerides jõuaks tootega sektori üheks tugevaimaks tegijaks nagu nende klientide nimekiri ka näitab.
Börsiletulekut arutasin mingi hetk Endrusega. Selgeks probleemiks on Funderis listitud olemine, ühe kaupa investoritel sealt cap table'isse liikuda oleks liiga kulukas (ligi €700 praeguse hinnakirja järgi Funderis). Andsin talle idee, et turg ja keegi arbitraazhihuviline tegelane teeks selle ise ära kui dual listitud oleks, suuremate kogustega poleks see mingi küss. Nägi jumet küll mõttel. Praegu siin tsükli põhjas liigutamas ei olnud, fookus äri arendamisel, aga ilmselgelt on see mõte neil korduvalt laual käinud. Ise saavad ka aru, et Funderi hinnatase ei peegelda ettevõtte väärtust ja eks näis, võib-olla mõne aasta perspektiivis teevad ära.
Ei oma, ei ole seotud, investeerimine on riskantne, ei ole tegu investeerimissoovitusega.
Kõrval ka ÖÖDil läheb kenasti, teemat veel pole, ei viitsi uue teema jaoks põhjalikku posti teha:
"In the nine months of 2024, ÖÖD’s production business generated sales of €10M and an EBITDA of €1.3M (compared to €5M and €130k during the same period last year), link tulemustele. "For the year to Q3 2024 ÖÖD Hotels generated €678k in revenue with an EBITDA of €91k (compared to €390k in revenue and €150k EBITDA during the same period last year). We expect profitability to go up substantially in 2025 (by a factor of 5x or more). Our fixed cost base for the hotel business will remain relatively stable while the revenues are expected to to increase by 50% or more.
Puhaskasumit kvartaalselt ei raporteeri. Ligi pool käibest USAst, eelmine aasta said seal ka tehase püsti. Järgmine aasta peaks veel parem tulema.
Senised siinse tootmise numbrid teatmikust:
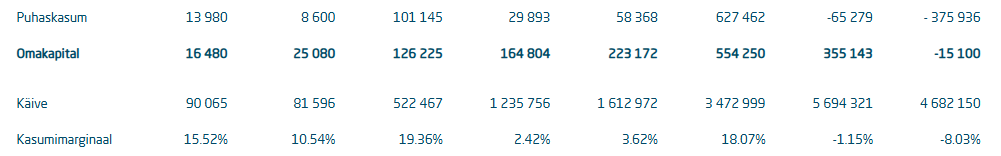
Seal vist USA tehase toodang ei kajastu vaadates ka selle aasta numbreid.
Ei oma, ei ole seotud, investeerimine on riskantne.
"In the nine months of 2024, ÖÖD’s production business generated sales of €10M and an EBITDA of €1.3M (compared to €5M and €130k during the same period last year), link tulemustele. "For the year to Q3 2024 ÖÖD Hotels generated €678k in revenue with an EBITDA of €91k (compared to €390k in revenue and €150k EBITDA during the same period last year). We expect profitability to go up substantially in 2025 (by a factor of 5x or more). Our fixed cost base for the hotel business will remain relatively stable while the revenues are expected to to increase by 50% or more.
Puhaskasumit kvartaalselt ei raporteeri. Ligi pool käibest USAst, eelmine aasta said seal ka tehase püsti. Järgmine aasta peaks veel parem tulema.
Senised siinse tootmise numbrid teatmikust:
Seal vist USA tehase toodang ei kajastu vaadates ka selle aasta numbreid.
Ei oma, ei ole seotud, investeerimine on riskantne.