DelfinGroup (DGR1R)

"Sander Pikkel"
Seni kuni hinnainfo taastub võib reaalajas hinda vaadata: https://finance.yahoo.com/quote/DGR1R.RG?p=DGR1R.RG&.tsrc=fin-srch

Seegi hangunud
"TNT"
kas momentum on Delfini osas positiivne? Sest väljatoodu on sama , mis ajendas mind märkima.
Millal kauplema hakkab?
Ohh, mis ma ikka oma aju kurnan selle positiivses reźiimis hoidmisega.

Vaatame lihtsalt faktilised asjaolud üle.

Delfin Group mitte ei tulnud börsile, vaid oli juba aastaid börsil, sest noteeritud on kaks 14% intressiga võlakirja: 5Y ja 3Y. Tingituna võlakirjade noteerimisest, on ettevõte regulaarsuselt avaldanud ka majandusaruandeid. Leitavad siit.

Nopin sealt 3 kuu ja 6 kuu raportist ning IPO tutvustuse slaidishowst välja ilmekamaid jooniseid.


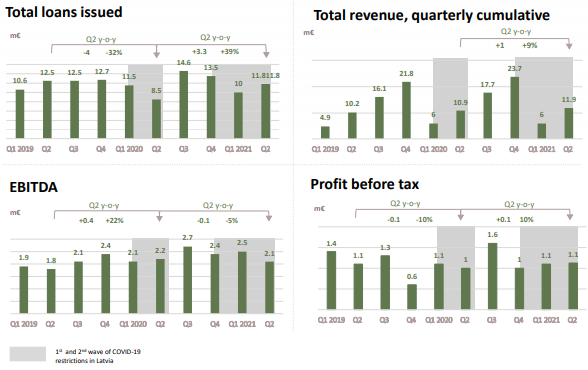
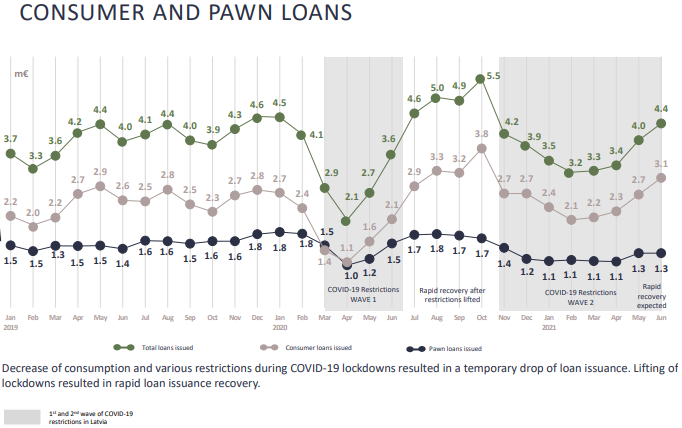
<-- Uute laenude väljastamine, ehk uue äri maht Delfini jaoks, on olnud pidev.
Rohelisega laenud kokku (ca 3...4m EUR kuus), halliga on tarbijalaenud (ca 2...3m EUR kuus) ja pandilaenud on ca 1.3m EUR kuus. Nagu näha, siis pandilaenud on olnud küll püsiv, kuid aegamisi vähenev segment ja samal ajal ka pidevalt madalma ärimahuga kui tarbijakrediit.
Järeldused: uue äri pealevool on püsiv.
Ettevõte suutis uusi laene väljastada ka koroonakriisi kiuste.
Delfin Group ei ole "pandimaja", vaid tarbijakrediidi ettevõte, spetsialiseeritud nishis - specialty lender.


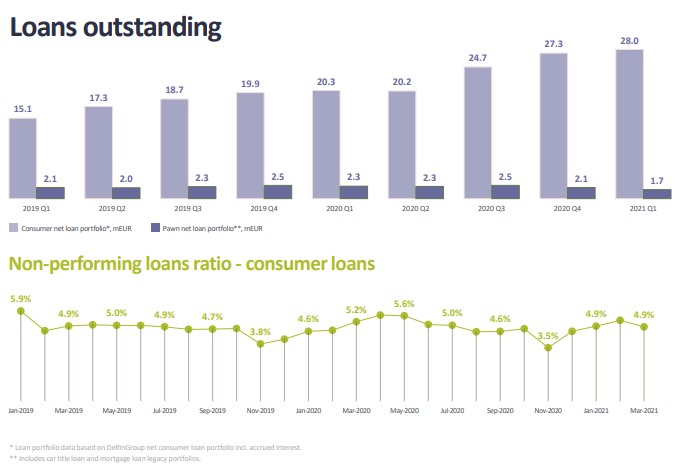
<-- Ülemisel joonisel kõrgemad tulbad on väljastatud tarbijakrediidi netoportfelli jääk, madalamad tulbad on pandilaenude netoportfell.
Alates 2019 I kvartalist on väljastatud tarbijalaenude netoportfell kasvanud 15.1m --> 28m peale selle aasta esimeseks kvartaliks (peaaegu 2x, ehk +85%). Pandilaenude portfell on aga kahanenud.
Alumisel joonisel on halvaks läinud laenude osakaal portfellist. Ca 5% laenudest läheb halvaks. Otseselt laenukvaliteedi halvenemist näha pole, pigem hästi marginaalne paranemine.
Järeldus: kasvab tarbijakrediidi laenude portfell (= ei ole pandimaja!). Halbade laenude osakaal püsiv, ei toimu halvenemist.


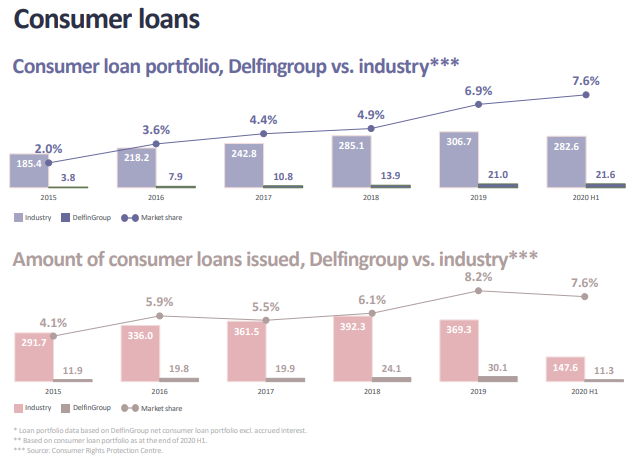
<-- Tarbijakrediidi ärisegmendi kasv tervikuna on Lätis olnud kasvus. 2015 aastal oli väljastatud tarbijakrediidi portfelli turu suurus 185.4m EUR (lillad tulbad), mis oli 2020 esimeseks poolaastaks kasvanud 282,6m EUR (+52%), samal ajal kui Delfini väljastatud laenude jääk kasvas 3.8m pealt 21.6m EUR peale.
Järeldus: Positiivne see, et Delfin on suutnud vahepealse ajaga turgu hõivata (2.0% turust --> 7.6% turust), kui ka see, et Delfin on turul jätkuvalt väike tegija, ehk jätkub nii turu kasv tervikuna, kui Delfinil võimalusi turu sees suuremat osakaalu haarata.


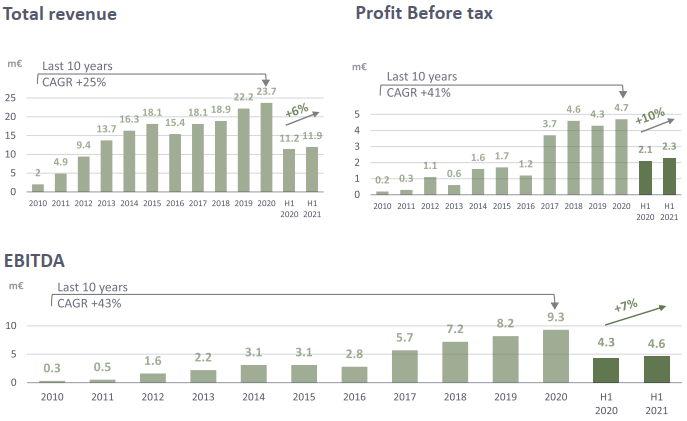
<-- Ettevõte on püsinud aastate kaupa arengus ja viimasel ajal kvartalite kaupa kasumis. -->


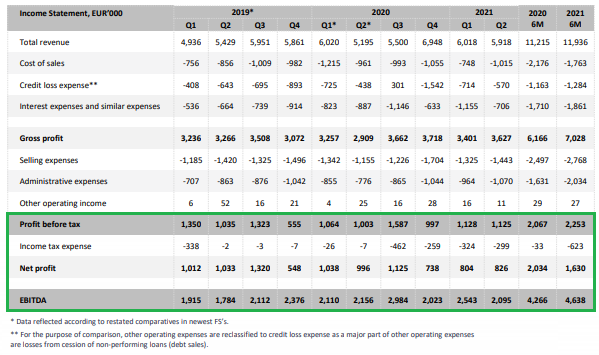
<-- Net profit on viimase kahe aasta jooksul püsivalt olnud ca 1m EUR kvartalis ja EBITDA ca 2.2m EUR kvartalis.
NB! Kasum on olnud ka koroonakvartalites!

(Eelneva tabeli põhjal saame välja arvutada paar numbrit, mida vajame hiljem (loe edasi):
Net profit / Profit before tax on olnud stabiilne, kõikudes 90% ja 70% vahel. AVG 85.97% ja MED 86.28%.)

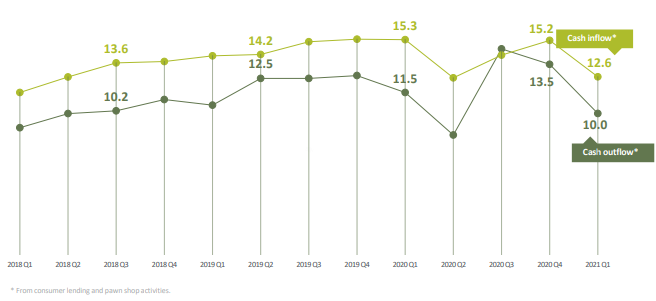
Pole siis imestada, et raha sissevool on püsivalt olnud suurem kui raha väljavool -->


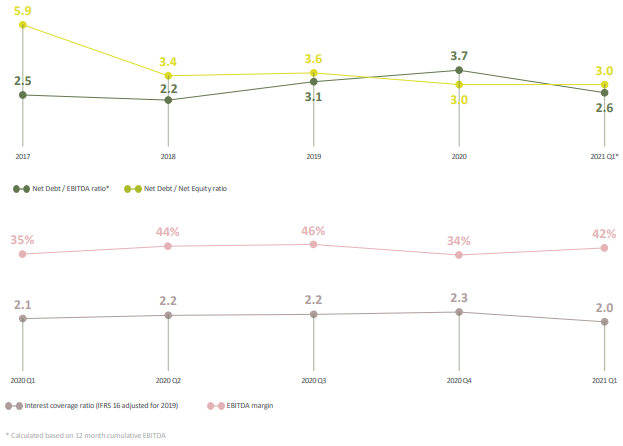
Seoses sellega on paranenud ka mitmed KPI-d, nagu nt. Net Debt / EBITDA suhtarv (tumerohelisega) ja Net Debt / Net Equity suhtarv (helerohelisega). -->


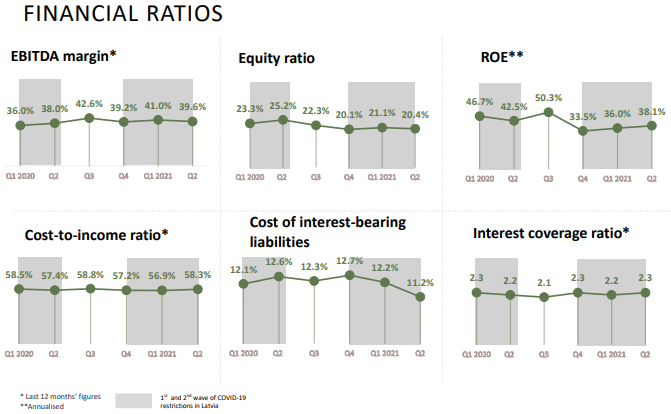
<-- heade ja stabiilsete majandustulemuste tõttu on ka muud mõõdikud atraktiivsed. Nt EBITDA margin, ROE, cost to income ratio jne. -->


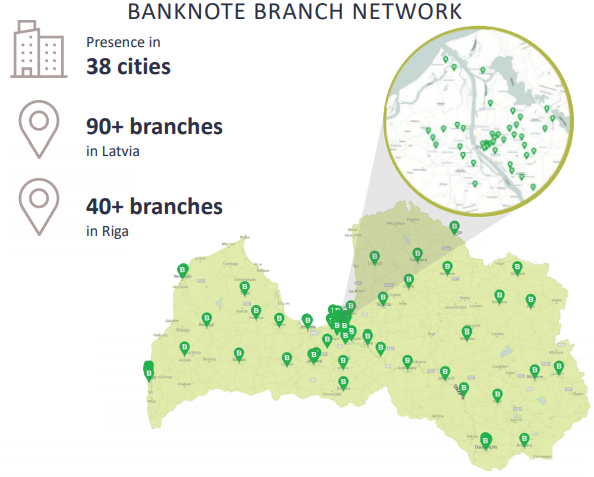
<-- Ettevõttel on laiahaardeline ja geograafiliselt hajutatud müügivõrgustik Banknote brändi nime all.


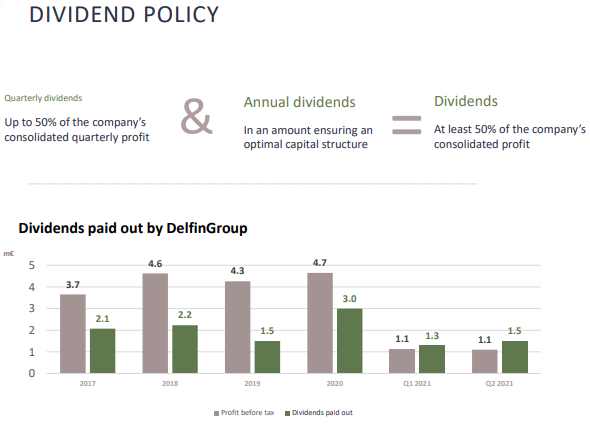
Dividendipoliitika eesmärgiks on kvartaalselt välja maksta 50% kvartalikasumist, millele võib lisanduda eridividendina kuni 50% aastakasumist. -->


<-- Ettevõte on maksnud dividende vähemalt alates 2017 aastast ja ka Q1 ja Q2 selle aasta eest.
Ettevõtte turuväärtus on hetkel 59.4m EUR. Selle põhjal arvutades on dividenditootlus olnud:
2017: 3.54%
2018: 3.70%
2019: 2.53%
2020: 5.05%


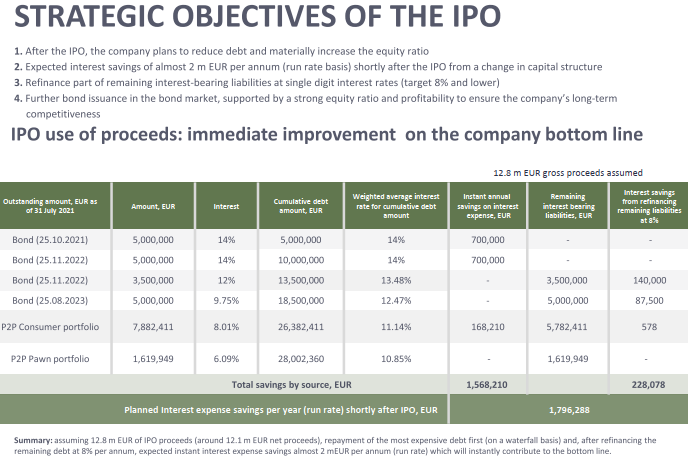
IPO eesmärgiks oli kaasata avalikkuselt kapitali, et maksta tagasi mõned kõrge intressiga võlakohustused ja ülejäänud refinantseerida madalama intressiga. Pärast rekapitaliseerimist ja refinantseerimist saaks ettevõte säästa ca 1.8m EUR intressikulusid aastas. -->


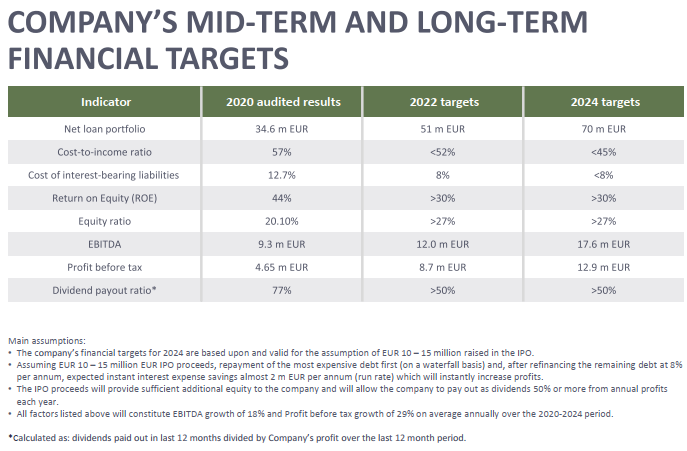
13. AUG. 2021 avaldas ettevõte uued finantsprognoosid tulevikuks. Selle kohaselt kasvaks võlaportfell 2020 aasta 34.6m EUR pealt 70.0m EUR peale aastaks 2024 ja tulumaksueelne kasum 4.65m EUR pealt 12.9m EUR peale, kusjuures dividendide väljamakse määr võiks olla >50%. EBITDA kasvaks 9.3m EUR pealt 17.6m EUR peale. -->


Ilmselgelt oleks finantsprognooside täitumise eeltingimuseks olnud IPO täies mahus õnnestumine. Esialgne plaan oli IPO-ga koguda 12.76m EUR bruto.

15. OKT. 2021 teatas ettevõte, et IPO märgiti täis 73% ulatuses ja IPO käigus märkis 5927 investorit 8.09m EUR eest aktsiaid (brutos).

Ettevõtte turuväärtus on praegu 59 400 000 EUR (price) ja profit before tax prognoos on vastavalt 2022 ja 2024 aastaks 8.7m EUR ja 12.9m EUR.
Kui ka edaspidi püsib varasemalt leitud suhte (net profit / profit before tax = 70%) 70% peal, nagu see viimase aasta jooksul oli (vaata arvutusi eelnevalt), siis oleks net profit vastavalt 6.09m ja 9.03m (Earnings).
Forward P/E oleks praeguse hinna (=enamvähem IPO hind) pealt ostes järelikult 9.75 aastaks 2022 ja 6,58 aastaks 2024.

Kui ettevõte maksab välja 50% kasumist, siis oleks dividend 2022 aastal 3.045m EUR ja 2024 aastal 4.515m EUR.
Dividenditootlus praeguse hinna (=enamvähem IPO hind) pealt vastavalt 5.13% aastal 2022 ja 7.60% aastal 2024.


IPO hinnas ja IPO tingimustes (kaasatakse max kogus kapitali, mille abil refinantseerida kallid laenud, tugevdada bilanssi ja laiendatud krediidiportfelliga kasvatada ärimahtu) raha kaasamine oli minu jaoks huvipakkuv ja soetasin aktsiaid.


Kuna IPO tegelik maht oli u. 2/3 algselt plaanitust, siis võib igaüks nüüd tagantjärgi prognoosi numbreid vastavalt enda soovile allapoole korrigeerida ja selle võrra forward P/E numbrit kõrgemaks kohendada ja forward dividend yield madalamaks kohendada.
Aga minumeelest peaks mõlemad jääma investoritele siiski huvipakkuvaks.

Ma ei ole ka kindel, et kui IPO oli väiksem, et siis ettevõte ei saagi oma kasvu- ja refinantseerimise plaani ellu viia. Enamus IPO-st tuli täis. Ülejäänud 1/3 IPO mahust võiks ta vabalt poole aasta pärast secondary offering´ raames koguda kui poleks enam ülejäänud mitut Eesti IPO-t segamas, nagu oli praeguse IPO-ga. Ja siis saaks Delfin Group ikkagi kogu oma refinantseerimise ja äärimahtude kasvatamise plaani ellu viia.


Täna teatas ettevõte igaljuhul, et alustab oma refinantseerimise plaaniga ja kutsub tagasi oma 14% 3Y võlakirjad, mille lunastustähteag oli 25.11.2022: AS DelfinGroup informs on early redemption of bonds (ISIN LV0000802379).
Mul on siin endal väike segadus, et mis saab edasi, sest oleks loogiline olnud et esimesena makstakse tagasi 14% 5Y võlakirjad lunastustähtajaga 25.10.2021.

Igaljuhul eelnevast IPO rahade kasutuse plaanist näeme seda, et ühe 5m EUR @ 14% võlakirja lunastamine tähendab ettevõttele 700 000 EUR intressikulude säästu aastas. Järelikult 38.9% oma intressikulude säästu plaanist saavad nad nüüd ära tehtud.
IPO kulusid ei mäleta, aga IPO rahadest peaks üle jääma veel ca 2.5m EUR. Sellega saaks ilma täiendavat raha kaasamata säästa intressikuludelt veel ca 300 000+ EUR. Edasiseks peaks ta siis uut kapitali kaasama. Börsiettevõttele ei peaks see probleem olema.


Vahetult enne IPO tähtaja lõppu teatas ettevõte ka värske Q3 laenumahtude info, mis minumeelest inimestel tähelepanuta jäi. Teate kohaselt on laenumaht kiires kasvus ja NPL on kahanenud: AS DelfinGroup issued loan volume grows by 30% in the 3rd quarter and hits all time high level
Latvian financial services company AS DelfinGroup provides a highlight of selected operational data for 2021 Q3. In Q3 AS DelfinGroup issued new loans in the amount of 15.3 MEUR which is a 29% increase compared to the previous quarter and is the all-time highest amount of loans issued in a single quarter. The net loan portfolio at the end of Q3 2021 also reached a record level in the company’s history – 35.8 MEUR, a 32% y-o-y increase. This information is consistent with the business description and operational targets indicated in IPO prospectus of AS DelfinGroup.

AS DelfinGroup chairman of the Board, Didzis Ādmīdiņš: “The company continues robust growth and achieves all the milestones of its long-term plan to reach 51 MEUR loan portfolio by the end of 2022 and a 70 MEUR loan portfolio by the end of 2024. We have successfully diversified our risks and, despite restrictions and uncertainties related to COVID-19, continue to provide healthy growth. Over the last six months the company’s net loan portfolio has been growing at a rate of approximately one million euros per month. At the end of first quarter 2021 the loan portfolio was 29.7 MEUR, at the end of Q3 2021 it reached almost 36 MEUR and keeps growing. At this rate we are confident to reach the targeted profit before tax of 8.7 MEUR for 2022.”

It’s worth mentioning that the quality of the consumer loan portfolio has also improved during this year. The proportion of loans, with payment delays over 90 days, has decreased to 3.6% of the total loan portfolio, which is another all-time best result of the company.

“We keep automating and digitalizing our existing services and introduce new ones. We have launched the new Banknote app to allow our customers to conveniently browse over all payments and available services. We see the most rapid increase of customer activity in online channels. I’d like to also emphasize the role of our pre-owned goods online store as a contributor to the circular economy. The decision to go public and have our shares listed on Nasdaq Riga Baltic Main List has been helpful – the publicity of AS DelfinGroup and the public interest in our company has increased,” says D.Ādmīdiņš.


Viimasel kuuel kuul on laenumaht kasvanud igas kuus vähemalt 1m EUR võrra.

Varasemaid aastaid vaadates võiks öelda, et kasv oleks võinud olla kiirem, aga kiirema kasvuga oleks ka NPL laenude osakaal suurem olnud ja ettevõtte riskid kõrgemad olnud. Praegu on tal mõõdukas kasv ja hea juhtkond. Prognooside põhjal on ta atraktiivse hinna ja dividenditootlusega ettevõte. Ei saa aru miks IPO ajal kerkis üles negatiivne foon. IPO alamärkimine oli pigem totaalselt ala-arenenud Läti kapitalituru ja -investorkonna süü + mitu samal ajal toimuvat IPO-t, kui et ettevõttel midagi halvasti oleks.
Hea analüüs momentum.
Lisaks siia, et ilmselt ei ole kiirlaenuäride finantseerimine täna lihtsalt moes.
Väga hea, vaatame , ma ilmselt duubeldan.
Targeteid ei anna veel keegi?
consumer loan business on täna väga atraktiivne igal pool, isegi arengumaades nagu Läti. Sisuliselt euro-collection business (väike ticker, suur marginaal). Oleks aga odavat raha, mida välja anda. Ärimudel töötab igal ajal, sh kriisides. Börsile minekuga saavad kindlasti finantseerimist soodsamaks pikas vaates, eriti kui tõestavad investorite usaldust. Ilmselt Läti turu discount jääb pikaks ajaks üles.
Eeldan uut offeringi lähiaastatel, kuid siis juba kallim rongile hüpata.
Oman
"momentum"
IPO eesmärgiks oli kaasata avalikkuselt kapitali, et maksta tagasi mõned kõrge intressiga võlakohustused ja ülejäänud refinantseerida madalama intressiga. Pärast rekapitaliseerimist ja refinantseerimist saaks ettevõte säästa ca 1.8m EUR intressikulusid aastas. -->


13. AUG. 2021 avaldas ettevõte uued finantsprognoosid tulevikuks. Selle kohaselt kasvaks võlaportfell 2020 aasta 34.6m EUR pealt 70.0m EUR peale aastaks 2024 ja tulumaksueelne kasum 4.65m EUR pealt 12.9m EUR peale, kusjuures dividendide väljamakse määr võiks olla >50%. EBITDA kasvaks 9.3m EUR pealt 17.6m EUR peale. -->


Ja täna siis börsiteade, et kogu 14 % tranche lunastatakse välja: AS DelfinGroup will redeem bonds for 10 million euros
Riga, 2021-10-25 08:42 CEST -- On 25 October the Latvian financial services company AS DelfinGroup will redeem 5 million euro bonds (ISIN LV0000802213) issued in 2016. Furthermore, on 25 November, exercising the call option stipulated in the terms of the prospectus, the bonds (ISIN LV0000802379) worth 5 million euros and issued in 2019 will be redeemed before maturity. In total, the bonds worth 10 million euros will be redeemed, thus, reducing the company’s costs of financing and implementing measures to achieve the long-term targets of AS DelfinGroup.

Didzis Ādmīdiņš, Chairman of the Management Board of AS DelfinGroup: “As already provided in our IPO prospectus and strategy for the company's future growth, the funds raised during the IPO will be effectively used to redeem the most expensive bonds. By repaying 10 million euros of bonds and refinancing liabilities, it is expected to achieve a positive effect of up to 1.8 million euros on the company's profit on an annual basis. We are committed to achieve AS DelfinGroup's previously announced growth targets for years 2022 and 2024, which, based on a higher equity ratio, include refinancing and reducing the cost of debt financing. In accordance with the targets of AS DelfinGroup, it is planned to reduce costs of financing below 8% per year in the medium term, which is a pragmatic goal, given the company's current level of development, results and the current growth trends.”

AS DelfinGroup has a more than seven years long track record of successfully issuing bonds on the Nasdaq Riga. During this period the company has placed a total of six bond issues worth a total of EUR 27 million. In total over 160 investors from over 20 countries have invested in AS DelfinGroup bonds. After the redemption of the bonds in the amount of 10 million euros, the active bonds issues will amount to 8.5 million euros, which will consist of two bonds issues of a private placement – bonds issue (ISIN LV0000802429) worth EUR 3.5 million with an annual coupon rate of 12% and a maturity on 25 November 2022 and bonds issue (ISIN LV000085048) worth EUR 5 million with an annual coupon rate of 9.75% and a maturity on 25 August 2023. Investments in bonds by persons related to the company’s shareholders account for less than 1% of outstanding as well redeemed bonds issues.

In addition to bond financing, since 2016 AS DelfinGroup has been cooperating with the peer-to-peer marketplace AS Mintos, which provides an opportunity to raise funds at competitive interest rates and, as the company's loan portfolio grows, flexibly increase the amount of financing. Already today, the nominal interest rates of financing raised via peer-to-peer platform for selected loans may reach as low as 6% per annum. AS Mintos has assigned for the company's loans a risk rating of 8 on a 10-point scale, which is the best rating among the loan originators on the marketplace.

This summer AS DelfinGroup published the company’s long-term financial targets for 2024. By the end of 2024, the company plans to double its consolidated net loan portfolio to over EUR 70 million. Gradually increasing its profitability, in 2024 the company plans to reach EBITDA of EUR 17.6 million, as well as pre-tax profits of EUR 12.9 million. AS DelfinGroup has established and adheres to a policy to make quarterly dividend payments, distributing up to 50% of quarterly profits to shareholders. In addition, once a year after the approval of the annual report, the company may opt to pay additional dividends (annual dividends). During the financial year, the company plans to distribute dividends to shareholders amounting to at least 50% of its consolidated profits.

Teates selgitatakse ja kinnitatakse veelkord, et varasem plaan on jätkuvalt töös (et tõsta IPO käigus kapitali, maksta tagasi kõrge intressiga laenud ja tugevama bilansiga laiendada ka tarbijakrediidi portfelli). IPO maht jäi küll väiksemaks kui plaanitud, aga mingit viidet praegu pole selle kohta, et peaks prognoose vähendama hakkama. Nad kas suudavad 2/3 tõstetud IPO rahaga täita oma eesmärgid, või tulevad poole aasta pärast uue emissiooniga turule ja tõstavad vajaliku raha siis.
Igaljuhul investori perspektiivis on oluline see, et varasemad prognoosid peavad ja 2022 target net loan portfolio 51m EUR ja 2024 target 70m EUR ning profit before tax 2022 aastal 8.7m EUR ja 2024 aastal 12.9m EUR on jätkuvalt eesmärgiks täita.

Võlakohustuste restruktureerimise teade koheselt pärast IPO-t on oluline, kuna nad saavad madalama intressiga raha kohe sisse võtma ja investorid saavad oma tulu kohe ootama hakata. Ehk IPO madalam maht lõppkokuvõttes nende plaane (väga palju) ei mõjuta.
When there will be shareholders meeting on 3rd quarter dividends?
Kas teema nime ei peaks nüüd muutma "DelfinGroup (DGR1R)"?
Muutsin ära
https://view.news.eu.nasdaq.com/view?id=b006ce45b259b888ede1fbfac2904f8b2&lang=en
According to the non-audited results, during the first 9 months of 2021 Latvian financial services company AS DelfinGroup has reached EUR 18.4 million in revenues which is an increase by 8.2% year on year. During the period of 9 months, EBIDTA increased by 1.2% year on year and reached EUR 7 million. The quarterly net profit reached EUR 1.02 million, which is an increase by 24% quarter on quarter.
The net loan portfolio at the end of Q3 2021 also reached a record level in the company’s history – EUR 38.2 million, a 10,1% increase comparing to the beginning of 2021.

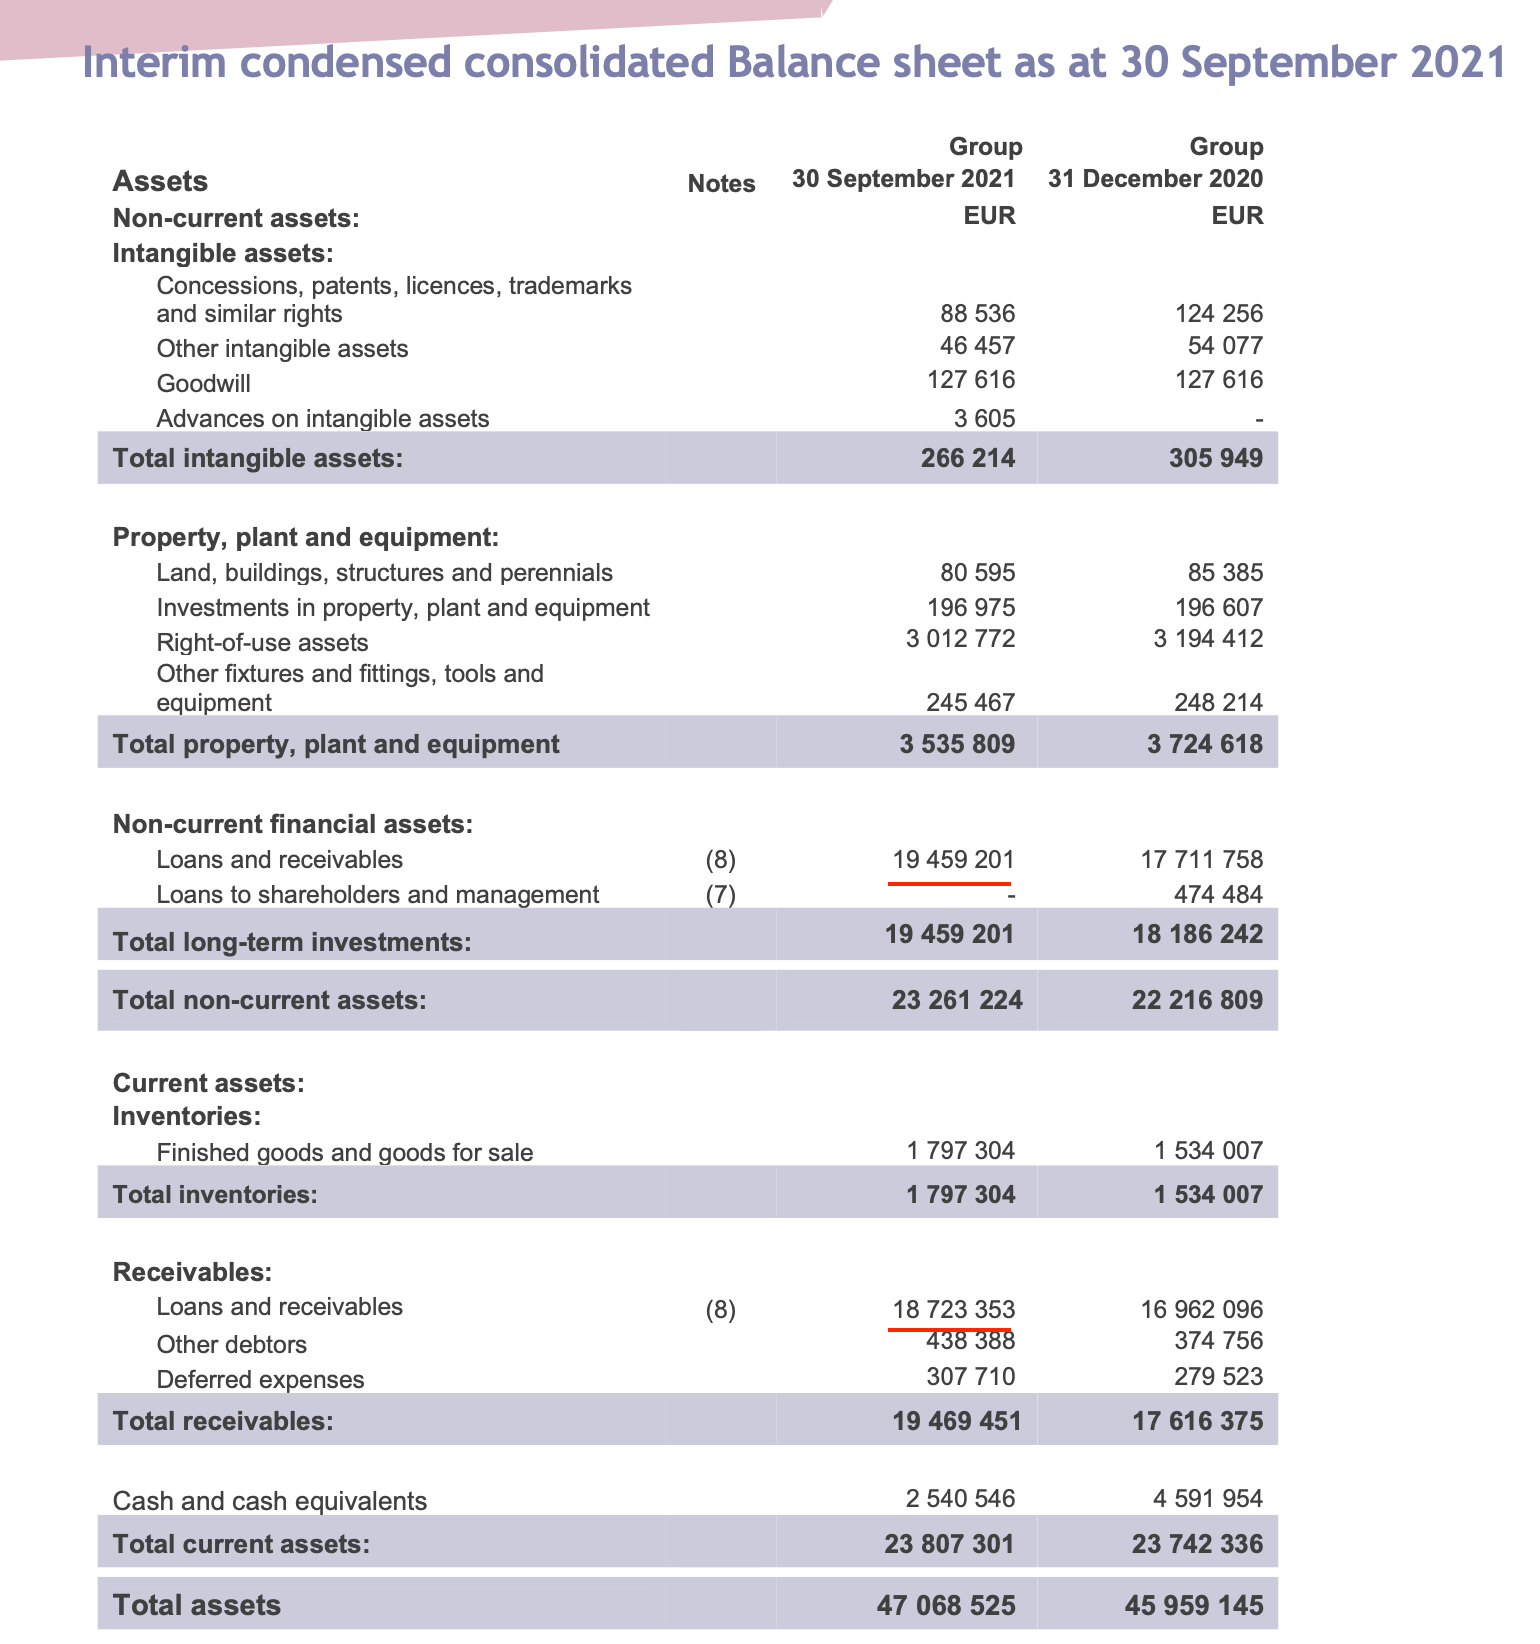
Mis laenuportfellist on jutt??? Aruandes ma näen Loans and receivables 18 723 353 EUR. 38 mln EUR on nende kohustused.


Long term and short term loan portfolio is 38,2m.
Only short term (under 1 year maturity) is 18,7m
"aleksik"
The net loan portfolio at the end of Q3 2021 also reached a record level in the company’s history – EUR 38.2 million, a 10,1% increase comparing to the beginning of 2021.

Mis laenuportfellist on jutt??? Aruandes ma näen Loans and receivables 18 723 353 EUR. 38 mln EUR on nende kohustused.


Sorry, ei pööranud oma tähelepanu sellel, et on olemas veel 19,4 mln pikaajaline osa...
Erakorraline dividend, keegi suurusest ka kuulnud midagi on?


Considering the results for the nine months period ended on 30 September 2021, the Board proposes to distribute EUR 512 111.41 or EUR 0.0113 per share from the profits of the third quarter of 2021 as extraordinary dividends.
Keegi oskab mulle seletada ära sellise asja.
Delfin -12 % IPOst
Virsi +30%
Delfini ROE 44%, see eriti ei määra midagi..
Delfin teeb mingeid asju. Krt seda teab mis asju, aga kahtlaseid asju. Mingi pandimaja jutt oli ka. See on veel kahtlasem.

Virsi on tankla. Tanklast saab kütust ja kabanossi. Kõigile arusaadav. Kütuse hinnad on kallid ja tanklad on röövlid. PEAB olema hea investeering. Lätis saab kütuselt ka kaks senti rohkem alla kui tavalise kliendisoodustusega. See on kõva boonus!

Vast midagi sellist ma pakun. :D
"MLindepuu"
Delfin teeb mingeid asju. Krt seda teab mis asju, aga kahtlaseid asju. Mingi pandimaja jutt oli ka. See on veel kahtlasem.

Virsi on tankla. Tanklast saab kütust ja kabanossi. Kõigile arusaadav. Kütuse hinnad on kallid ja tanklad on röövlid. PEAB olema hea investeering. Lätis saab kütuselt ka kaks senti rohkem alla kui tavalise kliendisoodustusega. See on kõva boonus!

Vast midagi sellist ma pakun. :D


Ehk siis kokkuvõte:
pandimaja - paha
kabanoss - hea
Ei mitte päris.

Ma jääks ikkagi selle "kahtlane" väljendi juurde. Lõpuks taandub asi arusaadavuse ja hoomatavuse peale minu meelest, mitte hea-paha skaalale.
mhh, kas uus investorite põlvkond peab ebaeetiliseks seda liigkasuvõtjate-väikelaenude seltskonda?
Kõik (iute, credit, mogo delfin jne) kes sellega täna edukalt tegelevad eitavad igasugust sidet väikelaenudega ja ajavad absoluutset kelbast oma "põhitoodete" kohta.
"TNT"
Erakorraline dividend, keegi suurusest ka kuulnud midagi on?


I received notice on extraordinary general meeting yesterday form LHV bank.
And all the info is here as well https://view.news.eu.nasdaq.com/view?id=bd7a045adca74e615737fa22431d0df4c&lang=en